Econet Editora - Página inicial
  • Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS

Salvos

Faça seu login

Poxa, esqueci a senha.

Login

Cadastre-se

  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS

Cerveja e chope: tributação pela pessoa jurídica varejista

  • setembro 18, 2019
  • Tempo de Leitura: 2 Min
  • Tiago Machado
  • 18/09/2019
  • 13:39
  • Tempo de Leitura: 2 Min

cerveja

Final de semana chegou e é hora de aproveitar um pouquinho para relaxar. Uma cerveja ou um chope com os amigos acompanhado daquele churrasquinho em casa é bem normal, mas não é só no lazer que as bebidas estão presentes. Afinal, para que elas cheguem até você, certamente foi aplicado algum tipo de tributação. É sobre esse assunto que falaremos na matéria de hoje.

Tributação de cerveja ou chope

Mesmo optante pelo Simples Nacional, pode ser que a pessoa jurídica vendedora não esteja pagando PIS e COFINS sobre venda. Para isso, é preciso que ela seja considerada como varejista para as bebidas frias.

Essa situação acontece em decorrência de a cerveja e o chope serem produtos sujeitos à incidência monofásica. Na tributação monofásica, a cobrança dos impostos ocorre de maneira concentrada (majorada) nas etapas de produção e importação. Assim, há desoneração das etapas subsequentes de comercialização. No entanto, há uma exceção a essa regra – aplicada ao atacadista.

Para as bebidas frias sujeitas à incidência monofásica de PIS e COFINS, o atacadista também é responsável pelo recolhimento das referidas contribuições com alíquotas diferentes das usuais. Elas são maiores do que as normalmente aplicadas.

Pessoa jurídica varejista

Como dito, para ser aplicada essa ausência de tributação, é necessário que o fornecedor se caracterize como pessoa jurídica varejista. Portanto, a receita decorrente da venda de bens e serviços diretamente ao consumidor final no ano-calendário que antecede a operação deve ser igual ou superior a 75% da receita total de venda de bens e serviços para o mesmo período, isso excluindo-se os impostos e contribuições sobre a venda.

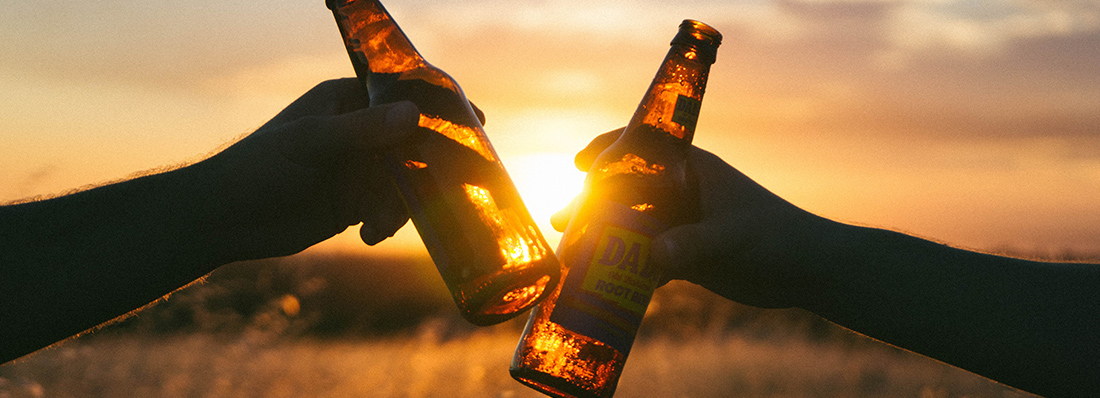
Abrir a garrafa e brindar depende de muita coisa, não?

A matéria está de acordo com a legislação do período de publicação, podendo passar por atualizações e alterações conforme o passar do tempo. A Econet não responde dúvidas nos comentários, mas incentiva o compartilhamento e a troca de conhecimento. Em caso de dúvida urgente, aconselhamos contato com nossa consultoria. 
Facebook
Twitter
LinkedIn
WhatsApp
Imprimir
Email

leia também

Alteração do regime de apuração do ICMS em Minas Gerais: estoque, EFD e créditos

Salário-maternidade da MEI: como funciona o INSS e o DAS durante o afastamento

Crédito presumido de CBS sobre estoques em 2027: regras e prazos

Sublimite x limite de receita no Simples Nacional: entenda as diferenças

Doença grave dá direito ao saque do FGTS? Veja as regras e como solicitar

Whatsapp Youtube Instagram Facebook Linkedin X-twitter

LINKS ÚTEIS

  • Home
  • Sobre Nós
  • Trabalhe Conosco
  • Contato
  • Econet Treinamento
  • Home
  • Sobre Nós
  • Trabalhe Conosco
  • Contato
  • Econet Treinamento

Últimas notícias

Exportação para uso e consumo de bordo: guia para navios e aeronaves internacionais

Alteração do regime de apuração do ICMS em Minas Gerais: estoque, EFD e créditos

Copyright © 2026 Econet Editora

Subscribe Newsletter

Get our latest news straight into your inbox

[mc4wp_form]
  • Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS