• Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS

Salvos

Faça seu login

Poxa, esqueci a senha.

Login

Cadastre-se

  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Federal
    • Trabalhista
    • Fiscal
    • Comex
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
930x180-100

Operação Enxaqueca: ST por antecipação de medicamentos

  • agosto 26, 2019
  • Tempo de Leitura: 2 Min
  • Tiago Machado
  • 26/08/2019
  • 14:47
  • Tempo de Leitura: 2 Min

operação enxaqueca

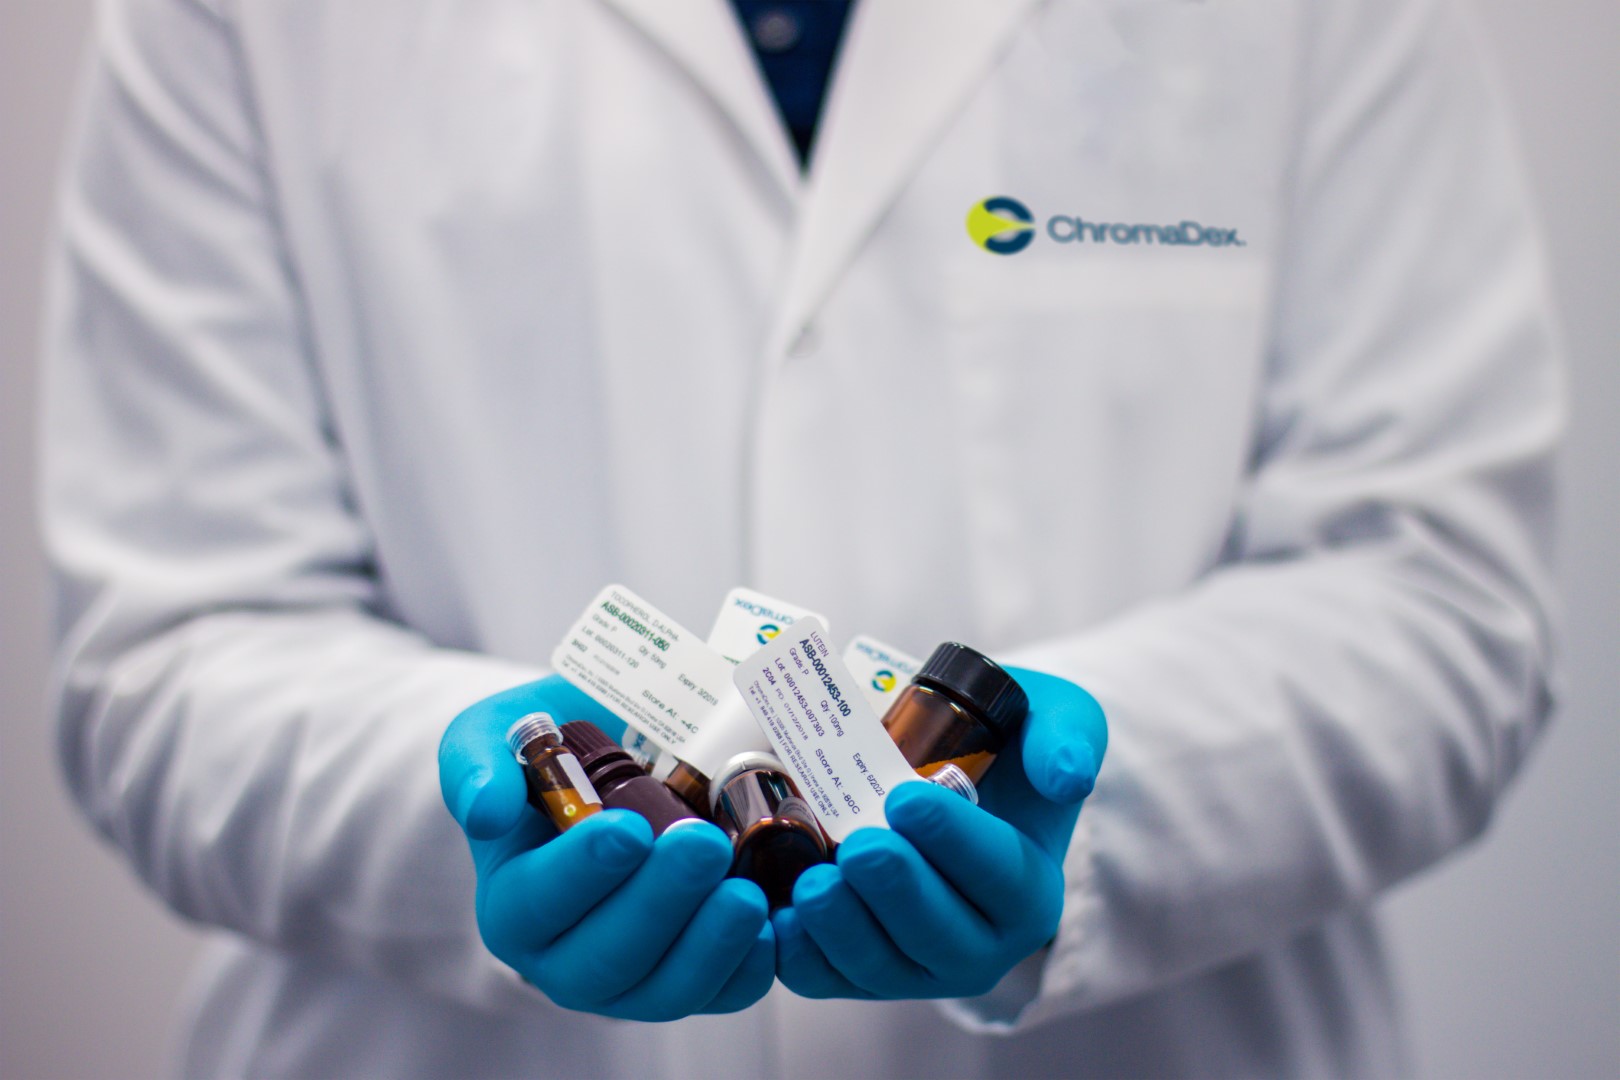
A Secretária da Fazenda do Estado de São Paulo deu início no dia 08 de agosto de 2019 à Operação Enxaqueca. Empresas que adquirem medicamentos de outros estados sem realizar o recolhimento da substituição tributária por antecipação são alvo de investigação. Para que evitar irregularidades, confira os procedimentos a serem adotados.

Os itens classificados nos grupos da Nomenclatura Comum do Mercosul 3003, 3004 e 3005 estão sujeitos ao regime da substituição tributária no estado de São Paulo. As empresas farmacêuticas e atacadistas de medicamentos e produtos farmacêuticos que adquirem estas mercadorias de fornecedores estabelecidos em outros estados devem observar a aplicação do regime da substituição tributária sobre suas aquisições. Assim, é possível verificar a responsabilidade do recolhimento do ICMS-ST sobre estas operações.

Nos casos em que houver convênio ou protocolo firmado entre os estados de origem e destino da operação, fica atribuída ao remetente (fornecedor) a responsabilidade pelo recolhimento do imposto devido por substituição tributária. O mesmo se aplica ao destaque deste valor no documento fiscal de venda. O transporte da mercadoria deve ser acompanhado da nota fiscal e do comprovante de pagamento do ICMS-ST. Por sua vez, o tributo será recolhido por meio de GNRE.

Não havendo acordo firmado, caberá ao adquirente da mercadoria realizar a antecipação do ICMS-ST. Isso ocorre pelo fato de esses estabelecimentos destinarem o produto adquirido a uma revenda posterior. O recolhimento da referida antecipação deve ser efetivado no momento do recebimento da mercadoria no estabelecimento enquadrado no Regime Periódico de Apuração – RPA (empresas tributadas pelo lucro real ou presumido). No caso de empresas enquadradas no regime do Simples Nacional, a ação deve ser realizada até o ultimo dia do segundo mês subsequente ao da entrada da mercadoria no estabelecimento adquirente.

O cálculo do ICMS do tributo deve seguir as disposições da Portaria CAT 094/2017, publicada no Diário Oficial.

A matéria está de acordo com a legislação do período de publicação, podendo passar por atualizações e alterações conforme o passar do tempo. A Econet não responde dúvidas nos comentários, mas incentiva o compartilhamento e a troca conhecimento. Em caso de dúvida urgente, aconselhamos contato com nossa consultoria. 
Facebook
Twitter
LinkedIn
WhatsApp
Imprimir
Email

leia também

Exclusão do ISS da base do PIS e da Cofins avança nos TRFs, mas STF ainda não decidiu

Termo de Exclusão do Simples Nacional em 2026: como regularizar e voltar ao regime em 2027

CNPJ de pessoas físicas na CBS: Decreto nº 13.075/2026 adia exigências para 2027

O QUE MUDA COM O AJUSTE SINIEF Nº 014/2024?

Mulher usando notebook em escritório com painéis de dados e relatórios de remuneração projetados na tela, mostrando gráficos e indicadores de RH.

Relatório de Transparência Salarial: Começa o prazo para envio das informações ao MTE

Matérias Relacionadas

Econet Express

Venda a ordem e entrega em endereço diverso: diferenças

Fiscal

Drawback: incentivo fiscal e isenção do ICMS no estado de São Paulo

Fiscal

Isenção do ICMS no transporte de carga iniciado em Mato Grosso do Sul

Fiscal

Tributação monofásica dos combustíveis

Whatsapp Youtube Instagram Facebook Linkedin X-twitter

LINKS ÚTEIS

  • Home
  • Sobre Nós
  • Trabalhe Conosco
  • Contato
  • Econet Treinamento
  • Home
  • Sobre Nós
  • Trabalhe Conosco
  • Contato
  • Econet Treinamento

Últimas notícias

Carta de novo emprego no aviso-prévio: quando o empregado pode sair antes?

Exclusão do ISS da base do PIS e da Cofins avança nos TRFs, mas STF ainda não decidiu

Copyright © 2026 Econet Editora

Subscribe Newsletter

Get our latest news straight into your inbox

[mc4wp_form]
  • Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS
  • Reforma Tributária
  • Áreas
    • Comex
    • Trabalhista
    • Federal
    • Fiscal
  • Marketing Contábil
  • Imprensa
  • Assinatura Econet | PLANOS