
Na aplicação atual, a capatazia na origem — normalmente identificada como THC — integra o valor aduaneiro quando o gasto ocorre fora do Brasil e está associado ao transporte internacional. Já a capatazia no destino — frequentemente chamada de THD — não integra o valor aduaneiro quando é incorrida em território nacional e está destacada do custo do transporte.
A regra decorre do artigo 77 do Regulamento Aduaneiro, com a redação dada pelo Decreto nº 11.090/2022, e foi aplicada pela Receita Federal na Solução de Consulta Cosit nº 241/2024.
Portanto, a sigla usada na fatura não decide o enquadramento sozinha. O importador deve identificar onde o gasto foi incorrido, se ele está ligado ao transporte internacional, se aparece segregado nos documentos e se já foi incluído no frete ou no preço da mercadoria.
Embora a expressão “taxa de capatazia” seja comum no comércio exterior, a cobrança corresponde ao preço de uma atividade ou serviço portuário; nesse contexto, não se trata de uma espécie tributária.
Entenda a regra em poucas palavras
| Situação | Tratamento no valor aduaneiro | Ponto de controle |
| THC de origem, incorrida fora do Brasil e associada ao transporte internacional | Integra o valor aduaneiro. | Verificar se o valor já está embutido no frete ou no preço para evitar duplicidade. |
| THD no destino, incorrida no Brasil e destacada do frete | Não integra o valor aduaneiro. | Manter documento que identifique o local do gasto e a segregação do custo. |
| Despesa nacional incluída em valor único de frete, sem segregação confiável | Não deve ser deduzida automaticamente. | Solicitar detalhamento ao transportador, agente ou operador antes do registro. |
| Serviço autônomo, contratado e remetido separadamente ao exterior | Exige análise própria. | Separar a valoração aduaneira da análise de IRRF, PIS/Cofins-Importação, CIDE, ISS e IOF. |
A primeira conferência é sempre documental: uma THC de origem já incluída no frete não deve ser adicionada novamente ao valor aduaneiro. Da mesma forma, a exclusão da THD depende de prova de que o gasto ocorreu no Brasil e foi destacado do custo do transporte.
O que é capatazia?
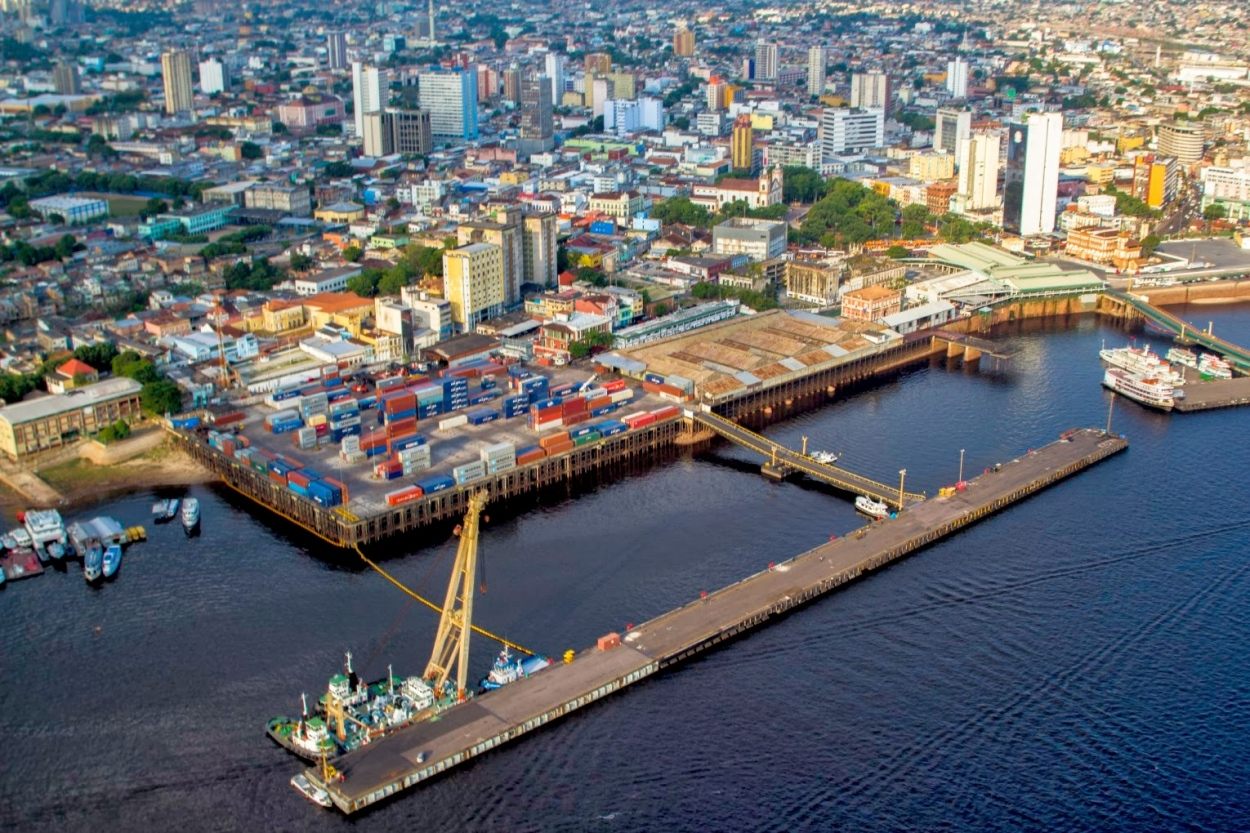
A Lei nº 12.815/2013 define capatazia como a atividade de movimentação de mercadorias nas instalações do porto, abrangendo recebimento, conferência, transporte interno, manipulação, arrumação, entrega, carregamento e descarga quando realizados por aparelhamento portuário.
No mercado, THC é a sigla de Terminal Handling Charge e costuma identificar despesas de manuseio relacionadas à origem ou ao terminal no exterior. THD, por sua vez, é usada para a movimentação no destino. Como essas denominações são comerciais, a documentação precisa mostrar o conteúdo econômico e o local efetivo da despesa.
Como o valor aduaneiro é formado?
O valor aduaneiro é a base do Imposto de Importação quando a alíquota é ad valorem e está sujeito ao controle da autoridade aduaneira. De forma simplificada, sua composição pode envolver:
- o preço efetivamente pago ou a pagar pela mercadoria, com os ajustes previstos no Acordo de Valoração Aduaneira;
- o custo do transporte internacional até o porto, aeroporto ou ponto de fronteira de entrada;
- os gastos de carga, descarga e manuseio associados ao transporte até a chegada, excluídos os valores incorridos no Brasil e destacados do custo do transporte;
- o custo do seguro internacional; e
- outros ajustes previstos no método de valoração aplicável à operação.
O artigo 79 do Regulamento Aduaneiro também afasta determinados custos posteriores à importação e o transporte no território nacional quando estiverem destacados na documentação comprobatória.
THC e THD: o que realmente define o tratamento?
A Solução de Consulta Cosit nº 241, de 22 de agosto de 2024, consolidou a distinção operacional: a capatazia na origem incorre fora do território nacional e é adicionada ao valor aduaneiro; a capatazia no destino incorre no Brasil e, se destacada do custo do transporte, fica fora do valor aduaneiro.
No ambiente da Duimp, o Manual da Receita Federal — Aba Carga informa que, para declaração registrada após a publicação do Decreto nº 11.090/2022, a 16ª componente do frete no Sistema Mercante, “Capatazia no destino”, não está incluída no frete usado no cálculo do valor aduaneiro.
Isso não elimina a obrigação de conferir os documentos. O importador deve reconciliar a fatura comercial, o conhecimento de carga, o CE Mercante ou a RUC, a cobrança do transportador ou agente e os dados informados na declaração.
Exemplo prático Considere frete internacional de R$ 10.000, THC de origem de R$ 500 cobrada separadamente e ainda não incluída no frete, e THD no destino de R$ 800, incorrida no Brasil e destacada. A parcela de transporte e manuseio considerada para compor o valor aduaneiro será de R$ 10.500. Os R$ 800 de THD ficam fora. O valor total aduaneiro ainda dependerá do preço da mercadoria, seguro e demais ajustes aplicáveis.
O que mudou em 8 de junho de 2022?
Em 11 de março de 2020, o STJ julgou o Tema Repetitivo 1014 e firmou a tese de que os serviços de capatazia estavam incluídos na composição do valor aduaneiro. O precedente refletia o contexto normativo então analisado.
Com a publicação do Decreto nº 11.090/2022 em 8 de junho de 2022, o artigo 77 passou a excluir expressamente os gastos de carga, descarga e manuseio incorridos no território nacional e destacados do custo do transporte. O próprio decreto determinou a aplicação da exclusão aos gastos incorridos no Brasil a partir de sua vigência.
O Tema 1014 permanece formalmente cadastrado no STJ. Por isso, processos judiciais, fatos anteriores e situações controvertidas exigem recorte temporal e análise jurídica específica. Para a aplicação administrativa atual, a Receita Federal adota a distinção entre capatazia na origem e no destino apresentada na SC Cosit nº 241/2024.
Quais documentos comprovam a exclusão da THD?
A empresa deve formar um dossiê capaz de demonstrar a natureza, o local e a composição do gasto. Entre os documentos e controles recomendados estão:
- ☐ contrato, cotação ou booking do frete internacional;
- ☐ conhecimento de carga, CE Mercante ou RUC, conforme o modal;
- ☐ fatura do transportador, agente de carga, terminal ou operador portuário;
- ☐ memória de cálculo que separe despesas de origem e de destino;
- ☐ Incoterm e composição do preço da mercadoria;
- ☐ informações da 16ª componente do frete no Sistema Mercante, quando aplicável;
- ☐ dados registrados na DI ou na Duimp e sua conciliação com os documentos;
- ☐ contrato de câmbio, comprovante de remessa e classificação contábil; e
- ☐ trilha interna de revisão e aprovação da composição do valor aduaneiro.
Quando a cobrança vier em valor único, sem indicar origem, destino ou serviço prestado, a exclusão não deve ser feita por estimativa. O correto é obter a segregação documental antes do registro ou documentar tecnicamente o critério adotado.
A THC gera tributação como importação de serviços?
A inclusão de uma despesa no valor aduaneiro não significa que todos os tributos sobre importação de serviços incidam novamente e de forma cumulativa. Primeiro é necessário identificar se existe serviço autônomo contratado de residente ou domiciliado no exterior, quem é o beneficiário do pagamento, onde o serviço foi executado e como a remessa foi classificada.
| Tributo | Como analisar |
| PIS/Pasep-Importação e Cofins-Importação | A Lei nº 10.865/2004 afasta a incidência sobre o custo do transporte internacional e outros serviços já computados no valor aduaneiro. Serviço autônomo não incluído nessa base exige análise do contrato, da execução ou do resultado no Brasil e da legislação de transição vigente no fato gerador. |
| IRRF | A Lei nº 9.481/1997 prevê alíquota zero para receitas de fretes e para determinados pagamentos relativos ao uso de instalações portuárias, desde que atendidos os requisitos legais. O enquadramento do beneficiário, do contrato e de eventual acordo para evitar dupla tributação deve ser confirmado. |
| CIDE-Remessas | A incidência não é automática. Ela depende de o contrato se enquadrar nas hipóteses de tecnologia, assistência técnica, serviços técnicos especializados, assistência administrativa ou semelhantes previstas na legislação. |
| ISS | A LC nº 116/2003 alcança serviço proveniente do exterior e inclui capatazia na lista de serviços portuários. A exigência depende da existência de serviço autônomo tributável, das regras de local e responsabilidade e da legislação do município competente. |
| IOF-Câmbio | Na data desta atualização, a alíquota residual é de 3,5% para transferências ao exterior não isentas e não abrangidas por hipótese específica. O fato gerador ocorre na liquidação e a instituição financeira cobra o imposto. A operação de câmbio para pagamento de bens importados é expressamente isenta. |
| IBS e CBS em 2026 | O ano de 2026 é de implantação e teste, com leiautes e cronogramas oficiais para documentos fiscais. A denominação “capatazia” não basta para definir o tratamento: devem ser observados o documento, a natureza da operação e as normas técnicas aplicáveis na data do fato gerador. |
O regime tributário da empresa importadora não é, isoladamente, o fator que define essas incidências. A análise deve considerar a natureza do pagamento, o contrato, a residência do prestador, o local de execução, o resultado do serviço, o beneficiário, a documentação cambial e a legislação municipal, quando aplicável.
Roteiro prático antes de registrar a importação
- Identifique o prestador, o beneficiário do pagamento e o país de residência.
- Determine onde cada parcela de carga, descarga ou manuseio foi efetivamente incorrida.
- Confirme se a despesa está associada ao transporte internacional ou se corresponde a serviço autônomo.
- Confronte fatura comercial, Incoterm, conhecimento de carga, frete e cobranças acessórias para evitar duplicidade.
- Obtenha a segregação documental entre origem e destino; não deduza valor nacional por estimativa.
- Revise CE Mercante, componente 16, DI ou Duimp e memória de cálculo antes do registro.
- Classifique a finalidade da remessa ao exterior e analise cada tributo pela sua hipótese legal.
- Arquive o dossiê e a aprovação interna para eventual revisão aduaneira ou fiscalização.
Atenção à Duimp e à transição tributária de 2026
A migração para o Novo Processo de Importação aumenta a importância de cadastros, documentos e eventos consistentes. O guia da Econet “Novo Processo de Importação: como preparar a operação para a Duimp com gestão em tempo real” mostra como organizar dados, custos, tributos e acompanhamento operacional.
Para ampliar a análise, consulte também “Comércio Exterior em Transformação: o que muda com a Duimp e a Reforma Tributária”, que conecta a modernização aduaneira à transição para IBS e CBS.
A Receita Federal informa, em suas orientações para 2026, que documentos fiscais eletrônicos devem observar os campos de CBS e IBS conforme notas técnicas. Em 31 de julho de 2026, a Receita e o CGIBS também divulgaram cronograma atualizado de implementação dos documentos fiscais eletrônicos. Como o calendário pode ter ajustes técnicos, a empresa deve acompanhar as versões vigentes dos leiautes.
Perguntas frequentes
Toda capatazia integra o valor aduaneiro?
Não. A capatazia de origem, incorrida fora do Brasil e vinculada ao transporte internacional, integra. A capatazia no destino, incorrida no Brasil e destacada do frete, não integra.
A THC sempre integra?
Não apenas por receber a sigla THC. É preciso confirmar que se trata de gasto de origem associado ao transporte internacional e verificar se o valor já está incluído no frete ou no preço.
A THD sempre pode ser excluída?
A exclusão exige que o gasto tenha sido incorrido no território nacional e esteja destacado do custo do transporte, com documentação capaz de demonstrar esses fatos.
O que fazer quando a cobrança não está segregada?
Solicite detalhamento ao transportador, agente ou operador. Sem segregação confiável, não é recomendável deduzir a parcela por estimativa.
Desde quando vale a exclusão dos gastos nacionais destacados?
O Decreto nº 11.090/2022 entrou em vigor em 8 de junho de 2022 e determinou a exclusão dos gastos incorridos no Brasil a partir dessa vigência.
O Tema 1014 do STJ perdeu validade?
O tema permanece cadastrado como precedente qualificado. A alteração normativa posterior mudou expressamente o tratamento dos gastos nacionais destacados; casos anteriores ou judicializados exigem análise temporal e processual.
Há PIS/Cofins-Importação separado sobre a THC já incluída no valor aduaneiro?
A Lei nº 10.865/2004 exclui o transporte internacional e outros serviços já computados no valor aduaneiro. Serviço autônomo fora dessa base precisa ser analisado separadamente.
O IOF de 3,5% incide em qualquer pagamento da importação?
Não. A alíquota de 3,5% é residual para determinadas saídas ao exterior não isentas ou sem regra específica. O câmbio para pagamento de bens importados é isento, e a classificação da operação deve ser confirmada com a instituição financeira.
Base legal e orientações oficiais
- Regulamento Aduaneiro — Decreto nº 6.759/2009, especialmente artigos 75, 77 e 79
- Decreto nº 11.090/2022 — exclusão dos gastos incorridos no território nacional e destacados do transporte
- Solução de Consulta Cosit nº 241/2024 — distinção entre THC de origem e THD no destino
- Manual da Duimp — Aba Carga e componente “Capatazia no destino”
- Lei nº 12.815/2013 — definição de capatazia
- Tema Repetitivo 1014 do STJ
- Lei nº 10.865/2004 — PIS/Pasep-Importação e Cofins-Importação
- Lei nº 9.481/1997 — IRRF sobre fretes e serviços de instalações portuárias
- Decreto nº 4.195/2002 — hipóteses de CIDE-Remessas
- Lei Complementar nº 116/2003 — ISS e lista de serviços portuários
- Decreto nº 6.306/2007 — IOF-Câmbio
- Orientações oficiais da Reforma Tributária para 2026
Como o importador deve agir
A decisão não deve ser tomada apenas pela sigla THC ou THD. Para compor corretamente o valor aduaneiro, o importador precisa comprovar o local do gasto, sua ligação com o transporte internacional, o destaque documental e a inexistência de duplicidade. Se houver remessa separada ao exterior, a análise tributária deve ser feita tributo a tributo, conforme o contrato e a finalidade cambial.
Mantenha o dossiê conciliado com a DI ou a Duimp e acompanhe as atualizações na categoria Comércio Exterior do Blog Econet.
Próximo passo Quer centralizar eventos, custos, tributos e documentos das suas Duimps? Fale com a Econet pelo WhatsApp e solicite uma demonstração do EcoImportação. Falar com a Econet pelo WhatsApp